

【ローンの組み方】|住宅ローンの組み方とは?返済計画の基本を解説
2026.11.09
こんにちは!
家づくりワンポイント講座です。
マイホームを考え始めると、
「住宅ローンは夫婦のどちらが借りるの?」
「2人で借りたほうが、希望の家を建てやすいのかな?」
と、疑問に感じることもありますよね。
住宅ローンには、1人の収入をもとに借りる方法のほか、夫婦など2人の収入を活用する方法もあります。それぞれに特徴があり、借入額だけでなく、万が一のときの返済負担や将来の家計にも関わってきます。
大切なのは、今の収入だけで判断せず、これからの暮らしを見据えて選ぶことです。
家族が安心して暮らせる住まいを実現するために、まずは住宅ローンの組み方と返済計画の基本を一緒に確認していきましょう。
■ 住宅ローンの主な組み方は3つ
住宅ローンの組み方は、大きく分けると「単独ローン」「ペアローン」「収入合算」があります。
それぞれの特徴を理解し、家族の収入や今後の働き方に合った方法を考えていきましょう。
① 単独ローン|1人の名義で借りる
単独ローンは、夫婦のどちらか1人が住宅ローンを契約する方法です。
例えば、夫の収入をもとに住宅ローンを借り、妻の収入は生活費や教育費、将来の貯蓄などに充てるといった家計設計が考えられます。
・主な特徴は次のとおりです。
住宅ローンの契約が1つで、返済管理が比較的シンプル
原則として、契約者本人の収入をもとに借入審査を受ける
もう一方の収入を、日々の生活費や将来の備えに回しやすい
借入額は、契約者本人の収入や既存の借入状況などに左右される
夫婦のどちらかが今後、育児や介護などで働き方を変える可能性がある場合にも、検討しやすい方法です。
ただし、契約者の収入が減少した場合や、病気などで働けなくなった場合に備え、家計全体で返済を続けられるかを確認しておくことが大切です。
② ペアローン|2人がそれぞれ住宅ローンを借りる
ペアローンは、夫婦など2人がそれぞれ住宅ローンを契約する方法です。
例えば、夫が3,000万円、妻が2,000万円を借りる場合、2人で合計5,000万円の借入れを行う形になります。実際の借入額は、それぞれの収入や金融機関の審査などによって決まります。
・主な特徴は次のとおりです。
2人がそれぞれ住宅ローンの契約者になる
それぞれの収入をもとに審査を受けられる
2人とも所定の要件を満たせば、住宅ローン控除の対象となる可能性がある
契約が2つになるため、事務手数料などの諸費用が増える場合がある
一方で、一般的なペアローンでは、2人がお互いのローンの連帯保証人になる仕組みがあります。そのため、一方が返済できなくなった場合、もう一方にも負担が生じる可能性があります。
また、団体信用生命保険(団信)はそれぞれの契約について加入するのが一般的ですが、どちらかに万が一のことがあった場合でも、通常はその人のローンだけが保障対象となります。夫婦の両方のローンが完済されるとは限らないため、保障内容の確認が必要です。
共働きで、それぞれが継続して収入を得る見込みがあるご家庭などでは、選択肢の一つになります。
③ 収入合算|2人の収入をもとに1つのローンを組む
収入合算は、住宅ローンを申し込む人の収入に、配偶者などの収入を加えて審査を受ける方法です。
一般的には、1つの住宅ローン契約で借り入れます。ただし、収入を合算する人がどのような立場になるかによって、仕組みが異なります。
・主に、次の2つのタイプがあります。
連帯保証型: 主に契約者本人が返済義務を負い、収入合算者は連帯保証人になります。契約者が返済できなくなった場合、連帯保証人にも返済義務が生じます。
連帯債務型: 2人が同じローンの債務者となり、どちらも金融機関に対して返済義務を負います。
収入合算を利用すると、1人で申し込む場合よりも借入可能額が増えることがあります。ただし、合算できる収入の範囲や条件は金融機関によって異なります。
また、住宅ローン控除や団信の対象者も契約形態によって異なります。収入合算という名称だけで判断せず、具体的な契約内容を確認しましょう。
■ 3つの組み方を比較してみましょう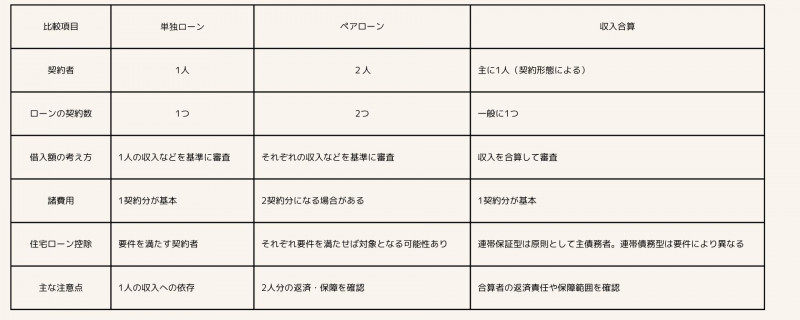
※上記は一般的な仕組みの比較です。実際の条件は金融機関の商品や契約内容によって異なります。
どの方法が適しているかは、単純に借入可能額の大きさだけでは決まりません。今後の収入の変化や家族構成、保障内容まで含めて検討することが大切です。
■住宅ローンの返済計画で押さえたい4つのポイント
住宅ローンの組み方が決まったら、次は返済計画を考えていきましょう。
① 借りられる金額ではなく、返せる金額を考える
住宅ローンの審査では、年収に対する年間返済額の割合などが確認されます。この割合は「返済負担率」と呼ばれます。
住宅金融支援機構の【フラット35】では、年収に応じた総返済負担率の基準が設けられています。ただし、これは融資を受けるための審査基準であり、すべての家庭にとって無理のない返済額を示すものではありません。
例えば、毎月の返済額が家計の大部分を占めてしまうと、子どもの教育費や旅行、車の買い替え、将来の修繕費などに使えるお金が少なくなってしまうかもしれません。
そのため、まずは毎月の手取り収入から生活費や貯蓄に必要なお金を差し引き、住宅ローンに無理なく充てられる金額を考えてみましょう。
② 金利タイプと返済期間を検討する
住宅ローンには、主に「変動金利型」と「全期間固定金利型」があり、一定期間だけ金利を固定するタイプもあります。
変動金利型 : 市場金利などの影響で、借入後に適用金利が変わる可能性があります。
全期間固定金利型: 借入時に決まった金利が、原則として返済終了まで適用されます。
固定期間選択型 : 一定期間は金利が固定され、その期間が終了した後に金利タイプなどを選ぶ仕組みです。選択条件は商品によって異なります。
一般に、変動金利型は借入当初の金利が低く設定される場合がある一方、将来の金利上昇に備える必要があります。固定金利型は返済額を見通しやすい反面、変動金利型より借入当初の金利が高い場合もあります。
また、返済期間を長くすると毎月の返済額を抑えやすくなりますが、金利などの条件が同じであれば、総返済額は増える傾向があります。
目先の返済額だけでなく、将来の家計と金利変動への備えを考えながら選びましょう。
③ 子どもの教育費や将来の働き方も考慮する
住宅ローンは、長期間にわたって返済を続けることが多いものです。
その間には、子どもの進学や習い事、転職、育児休業、働き方の変更など、家計に影響するさまざまな変化が考えられます。
特に夫婦でローンを組む場合は、2人が現在と同じ収入を長く維持できることを前提にしすぎないようにしましょう。
例えば、次のようなケースを想定しておくと、返済計画を立てやすくなります。
・育児休業などで一時的に世帯収入が減った場合
・子どもの教育費が増える時期
・転職や勤務時間の変更で収入が変わった場合
・車の買い替えや住宅のメンテナンスが必要になった場合
将来の変化をすべて正確に予測することはできませんが、いくつかのケースを想定しておくことで、家計に余裕を持たせやすくなります。
④ 住宅購入にかかる総費用を把握する
家づくりでは、建物や土地の費用だけでなく、登記費用、住宅ローンの手数料、保険料、引っ越し費用なども必要になります。
また、入居後には固定資産税や都市計画税(対象となる場合)、光熱費、修繕費などもかかります。
そのため、住宅ローンの借入額を決める前に、次の費用を整理しておきましょう。
・土地購入費・建築費
・登記費用や住宅ローンの諸費用
・火災保険料などの保険費用
・引っ越し費用や家具・家電の購入費
・入居後の税金・維持管理費
・万が一に備える生活予備資金
自己資金を多く入れれば借入額を減らせる場合がありますが、手元の貯蓄を使い切ってしまうと、急な出費に対応しにくくなります。
自己資金と借入額のバランスを考えながら、購入後も安心して暮らせる資金計画を立てることが大切です。
■住宅ローンの組み方を決める手順
住宅ローンは、次の順番で検討すると整理しやすくなります。
STEP 1|家計と自己資金を確認する
世帯収入、毎月の生活費、貯蓄額、既存の借入れを整理します。
STEP 2|無理のない返済額を決める
教育費や将来の支出も見込み、毎月返済に回せる金額を考えます。
STEP 3|ローンの組み方を比較する
単独ローン、ペアローン、収入合算の仕組みや保障内容を比較します。
STEP 4|金融機関や専門家に相談する
金利、手数料、団信、税制上の条件を確認し、自分たちに合うプランを検討します。
最初から借入額や金融機関を一つに絞る必要はありません。複数のプランを比較しながら、家計に合う選択肢を見つけていきましょう。
■住宅ローンの組み方で気をつけたいこと
住宅ローンは、借入時の条件だけでなく、契約後の生活にも関わります。特に次の点を確認しておきましょう。
〇団体信用生命保険の保障内容
団信は、住宅ローンの契約者に万が一のことがあった場合などに、所定の条件に従ってローン残高が保障される保険です。保障される病気や状態、対象となる人、保険金の支払条件などは商品によって異なります。
〇住宅ローン控除の適用条件
住宅ローン控除は、一定の要件を満たす場合に利用できる税制上の制度です。ローンを2人で組めば、無条件に2人とも控除を受けられるわけではありません。借入形態、住宅の持分、実際の返済負担などを確認する必要があります。
〇夫婦の持分と資金負担のバランス
住宅を夫婦の共有名義にする場合は、購入資金の負担割合と登記する持分の関係にも注意しましょう。実際の負担と持分の設定によっては、贈与税などの税務上の問題が生じる可能性があります。具体的な判断は税理士などの専門家に確認が必要です。
〇将来、家を売却したり住み替えたりする可能性
転勤や家族構成の変化などで住み替えが必要になることも考えられます。売却時に住宅ローンが残っている場合の対応も含め、長期的な暮らしを想定しておくと安心です。
■自分たちに合う住宅ローンを選ぶために
住宅ローンの組み方に、すべてのご家庭に共通する正解があるわけではありません。
例えば、1人の収入で生活と返済を両立できるご家庭では単独ローンが検討しやすい場合があります。一方、2人の収入を活用して住宅取得を考える場合には、ペアローンや収入合算も選択肢になります。
大切なのは、今の収入でどれだけ借りられるかだけでなく、これからどのような暮らしを送りたいか、その暮らしを続けながら返済できるかという視点です。
家づくりの計画とあわせて、家計や将来のライフプランも整理し、自分たちに合った住宅ローンを検討していきましょう。

